จะจ่ายหรือรับค่าบริการที่ต้องหัก ณ ที่จ่าย ภาษีที่หักคิดจากยอดก่อน VAT คูณอัตรา เช่น ค่าบริการ 10,000 บาท บวก VAT 7% เป็น 10,700 บาท หัก 3% เป็นเงิน 300 บาท ยอดที่โอนจริงคือ 10,400 บาท ใส่ยอดของคุณในเครื่องมือด้านล่าง เลือกว่ายอดนี้รวม VAT แล้วหรือยัง (ผู้รับเงินไม่ได้จด VAT เลือก “ไม่มี VAT”) จ่ายเป็นค่าอะไร และผู้รับเงินเป็นบุคคลธรรมดาหรือนิติบุคคล จะเห็นยอดที่โอนจริงและแบบที่ผู้จ่ายต้องยื่นทันที อยากถอด VAT กดแท็บ “คำนวณ VAT 7%” แล้วเลือก “ถอด VAT ออก”
จำแค่ 2 บรรทัด
ผู้รับเงินได้ยอดโอนน้อยกว่ายอดในใบแจ้งหนี้ แต่เงินส่วนนั้นไม่ได้หายไป ภาษีที่ถูกหักไว้นำไปหักออกจากภาษีเงินได้ที่ต้องจ่ายตอนยื่นแบบของตัวเองได้ เก็บหนังสือรับรอง 50 ทวิ ที่ผู้จ่ายออกให้ไว้เป็นหลักฐาน
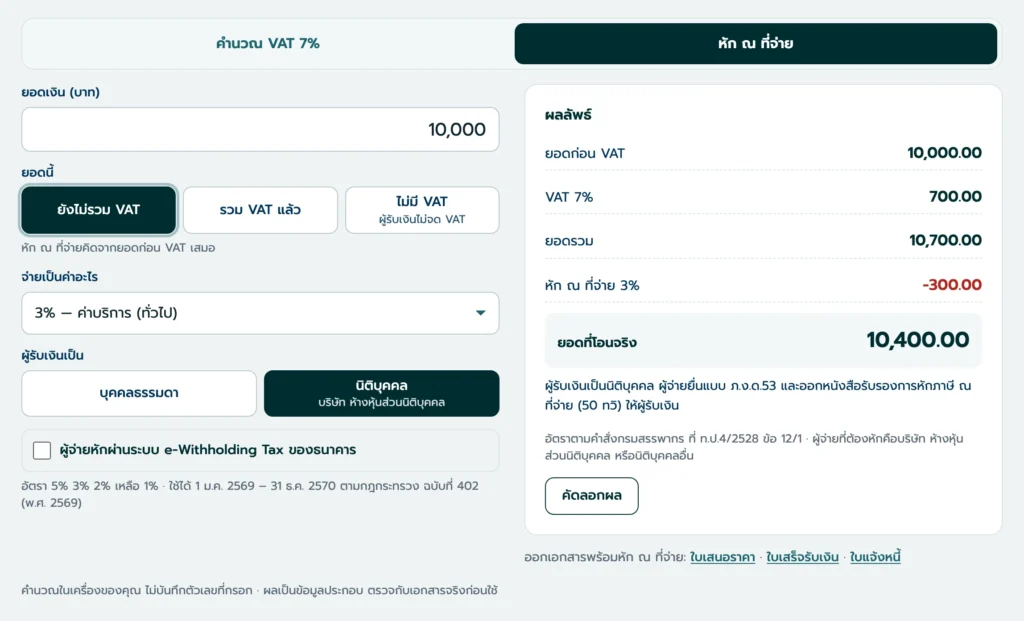
หน้าจอจริงของเครื่องมือนี้ กรอกตามตัวอย่าง 1
ออกใบเสนอราคา ใบแจ้งหนี้ หรือใบเสร็จที่มีบรรทัดหัก ณ ที่จ่ายได้จากเครื่องมือใบเสนอราคา เครื่องมือใบแจ้งหนี้ และเครื่องมือใบเสร็จรับเงิน ยอดจะตรงกับเครื่องคำนวณนี้
อัตราเท่ากันไม่ว่าผู้รับเงินเป็นบุคคลธรรมดาหรือนิติบุคคล ต่างกันแค่แบบที่ผู้จ่ายยื่น คือ ภ.ง.ด.3 เมื่อผู้รับเป็นบุคคลธรรมดา และ ภ.ง.ด.53 เมื่อผู้รับเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล
ค่าบริการ (ทั่วไป)
3%
ข้อ 12/1
ค่าจ้างทำของ / รับเหมา
3%
ข้อ 8
ค่าวิชาชีพอิสระ (แพทย์ ทนาย บัญชี ฯลฯ)
3%
ข้อ 7
ค่าเช่าทรัพย์สิน
5%
ข้อ 6
ค่าโฆษณา
2%
ข้อ 10
ค่าขนส่ง (ไม่รวมค่าโดยสารขนส่งสาธารณะ)
1%
ข้อ 12/4
รางวัล ส่วนลดส่งเสริมการขาย (ผู้รับซื้อไปขายต่อ)
3%
ข้อ 12/2
รางวัลประกวด แข่งขัน ชิงโชค
5%
ข้อ 9
ที่มา คำสั่งกรมสรรพากร ที่ ท.ป.4/2528
กดแท็บ “คำนวณ VAT 7%” เลือก “ถอด VAT ออก” เมื่อราคาที่มีรวม VAT แล้ว หรือ “บวก VAT เพิ่ม” เมื่อราคายังไม่รวม แล้วกรอกราคา
เครื่องมือปัดเศษทศนิยม 2 ตำแหน่งแบบปัดครึ่งขึ้น สูตรชุดเดียวกับเครื่องมือออกเอกสารของ Sotofix ทุกตัว ยอดในเครื่องคำนวณจึงตรงกับในใบเสนอราคาและใบกำกับภาษีที่ออกจากเว็บนี้ อัตรา 7% ใช้ถึง 30 กันยายน 2570 ตามพระราชกฤษฎีกา ฉบับที่ 807
ดูแลโดย
อนุชิต ภัทรมงคลชัย
อัปเดต 2 พฤศจิกายน 2569
สงสัยเรื่องเครื่องมือ ทักมาได้เลย
คิดจากยอดก่อน VAT ถ้าใบแจ้งหนี้เขียนยอดรวม VAT ไว้ ให้เลือก “รวม VAT แล้ว” เครื่องมือจะถอด VAT ออกก่อนแล้วค่อยคิดภาษีที่หัก ดูวิธีคิดได้ในตัวอย่าง 2 ด้านบน
ไม่ต้อง ถ้ายอดตามสัญญาทั้งหมดไม่ถึง 1,000 บาท แต่ถ้าสัญญาเดียวรวมแล้วตั้งแต่ 1,000 บาทขึ้นไป ต้องหักทุกครั้งที่จ่ายแม้แต่ละครั้งไม่ถึง เครื่องมือจะขึ้นข้อความเตือนเมื่อกรอกยอดต่ำกว่า 1,000 บาท แต่ยังคิดให้ตามปกติ เพราะเครื่องมือไม่รู้ยอดทั้งสัญญา
ถูกหักถ้าผู้จ่ายเป็นบริษัทหรือนิติบุคคล และจ่ายเป็นค่าบริการหรือค่าจ้างทำของ การจด VAT ไม่เกี่ยว ในเครื่องมือเลือก “ไม่มี VAT” และผู้รับเงินเป็นบุคคลธรรมดา จะเห็นภาษีที่ถูกหักจากยอดเต็มและยอดที่จะได้รับโอน ขอหนังสือรับรอง 50 ทวิ จากผู้จ่ายเก็บไว้ทุกครั้ง ถ้าบริษัทจ่ายเป็นค่าจ้างตามมาตรา 40(2) วิธีหักจะคิดแบบอัตราก้าวหน้า ซึ่งเครื่องมือนี้ไม่ได้ทำไว้
1% ถ้าผู้จ่ายจ่ายเงินผ่านระบบ e-Withholding Tax ของธนาคาร ใช้กับเงินที่เดิมหัก 5% 3% หรือ 2% สำหรับเงินที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 ติ๊กช่อง “ผู้จ่ายหักผ่านระบบ e-Withholding Tax ของธนาคาร” ในเครื่องมือ อัตราจะเปลี่ยนให้เอง และช่องนี้จะหายไปเองเมื่อพ้นช่วงเวลาที่กฎหมายกำหนด
ยื่นแบบพร้อมนำส่งภาษีที่หักไว้ภายใน 7 วันนับจากสิ้นเดือนที่จ่ายเงิน และออกหนังสือรับรอง 50 ทวิ ให้ผู้รับเงินทันทีทุกครั้งที่หัก
Sotofix ใช้คุกกี้เพื่อให้เว็บไซต์ทำงานได้ถูกต้อง และวิเคราะห์การใช้งานเพื่อปรับปรุงบริการ คุณเลือกได้ว่าจะให้เก็บข้อมูลส่วนใดบ้าง
จัดการการตั้งค่าคุกกี้ของคุณด้านล่างนี้:
คุกกี้ที่จำเป็นช่วยให้เว็บไซต์ทำงานพื้นฐานได้อย่างถูกต้อง และจำเป็นต่อการใช้งานเว็บไซต์
Google Tag Manager ช่วยให้จัดการแท็กการตลาดบนเว็บไซต์ได้ง่ายขึ้นโดยไม่ต้องแก้ไขโค้ด
ลิงก์ผู้ให้บริการ: policies.google.com (opens in a new window)
คุกกี้เหล่านี้จำเป็นสำหรับการแสดงความคิดเห็นบนเว็บไซต์นี้
คุกกี้สถิติเก็บข้อมูลแบบไม่ระบุตัวตน ช่วยให้เราเข้าใจว่าผู้เข้าชมใช้งานเว็บไซต์ของเราอย่างไร
บริการของ Google ที่ใช้ป้องกันสแปมและบอทในแบบฟอร์มบนเว็บไซต์
ลิงก์ผู้ให้บริการ: policies.google.com (opens in a new window)
อ่านรายละเอียดเพิ่มเติมได้ที่ นโยบายความเป็นส่วนตัว